دیگر نیازی به مراجعه حضوری نیست؛ سامانه «حسام» بانک مرکزی راهاندازی شد
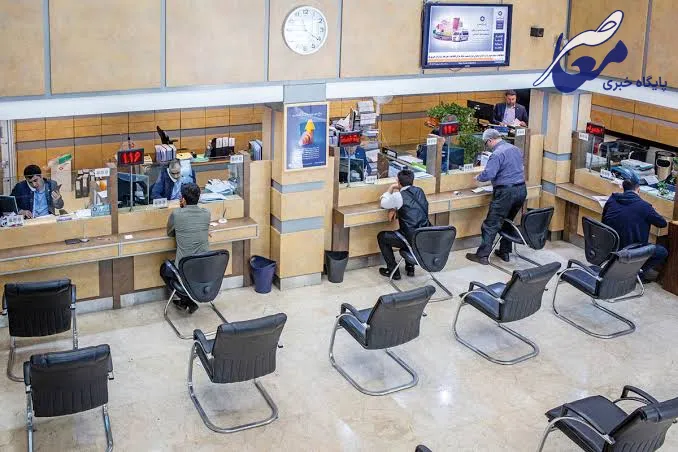
به گزارش معاصر، بر اساس بررسی ها برای آنکه افراد از سامانه حسام استفاده کنند ابتدا باید در پایگاه «دولت من» ثبت نام و احراز هویت کنند که برای این کار نیازمند واریز مبلغ ۱۰ هزار تومان است. بعد از این اقدام می تواند از طریق نشانی hesam.cis.cbi.ir وارد سامانه حسام شد.
از کجا وارد «حسام» شویم؟
درگاه رسمی سامانه «حسام» به نشانی hesam.cis.cbi.ir اعلام شده است. طبق توضیحات مدیرکل فناوری اطلاعات بانک مرکزی، استفاده از سامانه از طریق زیرساخت احراز هویت «پنجره واحد خدمات دولت» انجام میشود و کاربر باید احراز هویت سطح سه داشته باشد. ورود به سامانه نیز با احراز هویت دومرحلهای انجام میشود.
بنابراین کاربر در عمل باید ابتدا از طریق پنجره خدمات دولت، احراز هویت لازم را تکمیل کرده و سپس وارد محیط حسام شود. این سامانه برای اشخاص حقیقی بالای ۱۸ سال طراحی شده و اطلاعات حسابهای ثبت شده به نام فرد را از زیرساخت متمرکز اطلاعات حسابهای بانکی یعنی «سیاح» دریافت میکند.
گام اول؛ دیدن همه حسابها
پس از ورود و احراز هویت، نخستین کاربر میتواند فهرست حسابهای بانکی ثبت شده به نام خود را مشاهده کند. نکته مهم این است که قرار نیست مشتری برای پیدا کردن حسابهای قدیمی به بانکهای مختلف مراجعه کند؛ اطلاعات حسابها در یک بستر متمرکز در اختیار خود فرد قرار میگیرد.
طبق توضیحات مسئولان بانک مرکزی، کاربر میتواند جزئیات حسابها از جمله بانک، شعبه افتتاحکننده و تاریخ افتتاح را مشاهده کند. حسابهای فعال و بسته و همچنین انواع مختلف حسابهای متعلق به فرد در این فهرست قابل مشاهده است.
این مرحله برای افرادی که طی سالهای گذشته در چند بانک حساب باز کردهاند اهمیت ویژهای دارد؛ چراکه ممکن است فرد حتی از وجود برخی حسابهای قدیمی به نام خود اطلاعی نداشته باشد.
گام دوم؛ مشخص کنید کدام حسابها متعلق به شما نیست
در مرحله بعد، کاربر باید فهرست حسابها را بررسی کند. یکی از قابلیتهای پیشبینی شده در حسام، امکان اعلام حسابهایی است که فرد آنها را متعلق به خود نمیداند یا نسبت به وجود آنها ابهام دارد.
این موضوع فقط برای کاهش تعداد حسابها نیست؛ بلکه از منظر بانک مرکزی، میتواند به شناسایی مغایرتهای اطلاعاتی و حتی حسابهایی که احتمال سوءاستفاده از آنها وجود دارد نیز کمک کند.
گام سوم؛ حسابهای دارای تعهد را بشناسید
پس از بررسی اولیه، حسابهایی که دارای تعهد یا مانع برای بستن هستند، مشخص میشوند. برای نمونه، حسابی که به آن دسته چک متصل است یا حسابی که با تسهیلات، اقساط یا سایر تعهدات بانکی ارتباط دارد، نمیتواند مانند یک حساب بلااستفاده معمولی بسته شود. بنابراین اگر فرد حسابی را به عنوان حساب مازاد انتخاب کند اما آن حساب دارای تعهد باشد، فرآیند بستن آن با مانع مواجه خواهد شد.
گام چهارم؛ حسابهایی را که به آنها نیاز دارید نگه دارید
پس از مشخص شدن حسابهای دارای تعهد، نوبت به حسابهای موردنیاز میرسد. کاربر میتواند حسابهایی را که همچنان به آنها نیاز دارد، مشخص کند. برای مثال، حسابی که حقوق به آن واریز میشود، حساب مرتبط با یارانه یا سود سهام یا حسابی که فرد برای دریافت خدمات مشخصی از آن استفاده میکند، ممکن است در گروه حسابهای موردنیاز قرار گیرد. در نتیجه، فلسفه حسام این نیست که همه حسابهای مازاد بر یک عدد مشخص به صورت خودکار بسته شوند؛ بلکه فرد باید وضعیت حسابهای خود را بررسی و درباره آنها تصمیمگیری کند.
گام پنجم؛ انتخاب «حساب پایه»
یکی از مهمترین بخشهای فرآیند، انتخاب یک حساب به عنوان حساب پایه است.حساب پایه در واقع حساب منتخب فرد برای ساماندهی موجودی سایر حسابهایی است که قرار است بسته شوند. اگر حساب مازادی دارای موجودی باشد و شرایط قانونی و بانکی برای بستن آن وجود داشته باشد، پس از بسته شدن، مانده آن به حساب پایه منتقل میشود. بنابراین پیش از ثبت درخواست بستن حسابها، فرد باید حسابی را که میخواهد به عنوان حساب اصلی خود باقی بماند، مشخص کند.
گام ششم؛ ثبت درخواست بستن حساب مازاد
پس از بررسی حسابها، کنار گذاشتن حسابهای موردنیاز و مشخص کردن حساب پایه، مشتری میتواند حسابهای بلااستفاده و مازاد را برای تعیین تکلیف انتخاب و درخواست بستن آنها را ثبت کند. در اینجا یک نکته مهم وجود دارد؛ حسام خودش بدون درخواست مشتری حساب را نمیبندد. درخواست از سوی کاربر ثبت میشود و سپس به بانک مربوطه ارسال میشود. بانک نیز وضعیت حساب را از نظر
انتهای پیامپربازدید ها
پربحث ترین ها
- اسامی مدالآوران ایران در بازیهای آسیایی ناگویا/ ۶ طلا بیشتر از دوره قبل
- ساعت کاری ادارات و بانکها از فردا تغییر میکند/ ساعت کاری مادران شناور میشود
- همواره پاسدار هویت ملی و پرچم نظام اسلامی باشید
- کشورهای میزبان پایگاههای آمریکا، شریک تجاوز تلقی میشوند
- پرداخت وام ازدواج و فرزندآوری؛ ۸ بانک در فهرست عملکرد ضعیف
- خودروهای لوکس به اسم ایرانیها به کام خارجنشینان!
- کاهش تورم در کشور
- اعتمادی به آمریکا نیست
- برگزاری تورهای خانوادهمحور شبانه در نقاط دیدنی تهران و مسیرهای ۳۰ گانه گردشگری
- آخرین دیوارهای رجاییشهر فرو میریزند؛ ۵۰ هکتار در مسیر واگذاری به مردم/ویدیو
- بازنگری عملکرد ۴ دهه گذشته شورای عالی انقلاب فرهنگی
- چک الکترونیک چقدر مورد استفاده قرار میگیرد
- مجوزی برای کشتار و عرضه گوشت اسب، قاطر و الاغ صادر نشده است
- قیمتهای پیشنهادی مسکن صعودی شد، معاملات نصف!
- مهرگان از کجا آمد؟
- مرغداران:خواستار جمعآوری مازاد تولید هستیم
- نقش مشکلات اقتصادی در افزایش خشونت خانوادگی
- واشنگتن نظر خود درباره طرح ۷ روزه ایران را اعلام کرد؛ رایزنیها ادامه دارد
- فروش دلار بانکی با نرخ ۲۵۷ هزار تومان؛ تقاضا در شعب منتخب افزایش یافت
- از بشکه تا سفره مردم؛ تغییر در رأس نفت چه اثری بر اقتصاد ایران خواهد گذاشت؟
- یک میلیارد دلار پشت درِ اقتصاد ایران؛ پول روسیه چرا هنوز به حساب ایران نرسیده است؟
- دیگر نیازی به مراجعه حضوری نیست؛ سامانه «حسام» بانک مرکزی راهاندازی شد
آخرین اخبار روز
-
یک میلیارد دلار پشت درِ اقتصاد ایران؛ پول روسیه چرا هنوز به حساب ایران نرسیده است؟
-
دیگر نیازی به مراجعه حضوری نیست؛ سامانه «حسام» بانک مرکزی راهاندازی شد
-
از بشکه تا سفره مردم؛ تغییر در رأس نفت چه اثری بر اقتصاد ایران خواهد گذاشت؟
-
فروش دلار بانکی با نرخ ۲۵۷ هزار تومان؛ تقاضا در شعب منتخب افزایش یافت
-
واشنگتن نظر خود درباره طرح ۷ روزه ایران را اعلام کرد؛ رایزنیها ادامه دارد
-
آخرین دیوارهای رجاییشهر فرو میریزند؛ ۵۰ هکتار در مسیر واگذاری به مردم/ویدیو
-
اسامی مدالآوران ایران در بازیهای آسیایی ناگویا/ ۶ طلا بیشتر از دوره قبل
-
مهرگان از کجا آمد؟
-
نقش مشکلات اقتصادی در افزایش خشونت خانوادگی
-
قیمتهای پیشنهادی مسکن صعودی شد، معاملات نصف!
-
مرغداران:خواستار جمعآوری مازاد تولید هستیم
-
چک الکترونیک چقدر مورد استفاده قرار میگیرد
-
مجوزی برای کشتار و عرضه گوشت اسب، قاطر و الاغ صادر نشده است
-
بازنگری عملکرد ۴ دهه گذشته شورای عالی انقلاب فرهنگی